从近亿净利润到暂停经营 新三板公司奥其斯的技术转让之路为何中断?
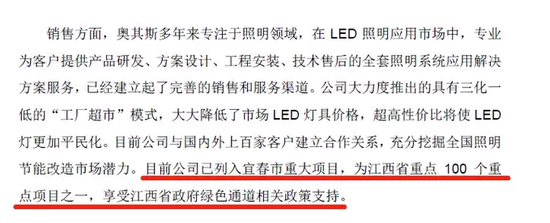
曾经在2016年创造近亿元净利润的新三板明星公司奥其斯,如今却宣布暂停经营。这一消息在资本市场引发广泛关注:一家盈利能力曾如此强劲的企业,为何会在短短数年间走向停摆?其主打的“技术转让”模式,又为何未能支撑其持续发展?
一、明星光环:2016年的高光时刻
奥其斯(全称“奥其斯科技股份有限公司”)曾是新三板市场上备受瞩目的企业之一,主营业务涵盖LED照明产品的研发、生产与销售,以及相关技术转让服务。2016年,公司交出了一份亮眼的成绩单——净利润接近亿元人民币。
对于一家新三板挂牌企业而言,这样的利润水平相当罕见。彼时,奥其斯凭借“技术转让+产品制造”的双轮驱动模式,在行业中树立了独特定位。技术转让业务尤其被视为轻资产、高毛利的增长引擎,公司对外输出的不仅是产品,还包括专利技术、生产工艺和整体解决方案。
二、技术转让模式的逻辑与隐忧
模式的吸引力
奥其斯的技术转让业务,核心是将自主研发的LED照明相关技术,以授权、转让或合作开发的形式输出给其他企业。这种模式的优点显而易见:
- 边际成本低,技术一旦研发成功,可多次授权复用;
- 毛利率高,不依赖大规模固定资产投入;
- 可快速形成收入,尤其适合在行业技术迭代期抢占市场。
2016年前后,正值LED照明行业快速普及、大量中小厂商争相涌入的阶段。奥其斯的技术转让业务契合了市场需求,带来了可观的利润回报。
模式背后的风险
技术转让本质上是一把双刃剑:
技术转让的收入往往具有一次性或项目制特征,难以形成持续稳定的现金流。一旦行业技术趋于成熟、需求方减少,收入便会迅速萎缩。
技术转让容易导致核心能力外溢。当公司将关键技术输出给竞争对手或潜在竞争者后,自身的差异化优势可能被稀释,制造与销售业务也可能受到冲击。
再次,客户集中度风险较高。若技术转让收入依赖少数大客户,任何一家客户的流失或经营困难,都会对奥其斯造成重大打击。
三、从巅峰到停摆:困境的多重叠加
奥其斯走向暂停经营,并非单一因素所致,而是多重压力叠加的结果。
1. 行业竞争加剧,技术红利消退
LED照明行业在经历爆发式增长后,迅速进入产能过剩和价格战阶段。技术逐渐成为行业共识,标准化的产品和工艺不再稀缺,技术转让的市场空间被大幅压缩。奥其斯赖以获利的技术转让模式,失去了此前的稀缺性溢价。
2. 资金链承压
尽管2016年净利润可观,但利润并不等同于现金流。若应收账款高企、回款周期拉长,公司实际可支配资金可能远低于账面利润。一旦融资环境收紧、银行授信下降,资金链便面临断裂风险。
3. 经营战略与市场变化脱节
有分析认为,奥其斯在技术转让之外,未能及时建立起具有持续竞争力的自主品牌和规模化制造体系。当技术转让收入下滑时,缺乏足够的业务支柱来缓冲冲击。
4. 新三板市场环境变化
新三板市场的流动性问题长期存在,企业融资难度较大。对于奥其斯而言,挂牌并未能持续带来便捷的融资渠道,反而在规范治理、信息披露等方面增加了运营成本。当公司经营遇困时,无法借助资本市场有效纾困。
四、技术转让企业的警示
奥其斯的案例,为依赖技术转让模式的企业提供了几点警示:
第一,技术转让不能替代核心竞争力建设。技术输出的前提是自身持续领先,若研发投入跟不上,技术优势很快会被追平。
第二,收入结构需要多元化。过度依赖单一业务或少数客户,抗风险能力必然薄弱。企业应在技术转让之外,培育自主产品、品牌或服务收入。
第三,现金流比利润更重要。净利润高不代表企业健康,应收账款管理、回款效率和融资能力同样关键。
第四,密切关注行业周期。技术型企业的红利期往往短暂,必须在红利期结束前完成战略转型或能力积累。
五、
从2016年近亿元净利润,到如今宣布暂停经营,奥其斯的起落令人唏嘘。它曾经凭借技术转让模式在新三板市场崭露头角,却未能将短期红利转化为长期竞争力。技术转让本身并非错误,错误在于将其视为永续增长的引擎,而忽视了技术迭代、现金流管理和业务多元化的根本重要性。
对于仍在探索技术转让商业模式的企业而言,奥其斯的经历是一面镜子:技术可以变现,但只有持续创新和稳健经营,才能让企业走得更远。
如若转载,请注明出处:http://www.jecsj.com/product/52.html
更新时间:2026-10-13 17:25:18